Ether.fi Card支付詳解:申辦流程、3%回饋及Web3錢包增值教學
目錄
近年加密貨幣支付日益普及,如何把Web3錢包中的資產便捷地用於日常消費,成為許多用戶關心的問題。市場上雖已有不同的加密貨幣卡,但在回饋機制、使用彈性,以及與去中心化金融(DeFi)的結合上,始終各有局限。這令人聯想到近期因獨特獎勵模式而備受矚目的Ether.fi Card支付方案。回顧其早前推出的三重獎勵活動,透過高達40萬枚ETHFI代幣空投,成功吸引大量市場關注。這張結合高額回饋與Web3原生功能的支付卡,正在迅速改變加密貨幣支付的面貌。
回饋計算前,應先弄清楚回饋的計算基準與發放時間,以及活動是否設有期限。Web3錢包的操作安全同樣重要,助記詞切勿透露給任何人。
核心要點
- **Web3原生整合:**Ether.fi Card直接連結非託管Web3錢包,用戶對資產擁有完全控制權。
- **高額消費回饋:**提供高達3%的消費回饋,獎勵即時發放。
- **申辦流程便捷:**全程線上申請,僅需數個步驟即可完成KYC驗證並取得虛擬卡。
- **全球支付網絡:**基於Visa網絡,全球接受Visa的商戶均可使用,並支援綁定Apple Pay及Google Pay。
- **低費用門檻:**免年費、免開卡費,海外消費手續費具競爭力。
什麼是Ether.fi Card?一張顛覆傳統的Web3支付卡
Ether.fi Card,又稱為Ether.fi Cash,是由DeFi基礎設施協議ether.fi推出的一張Visa扣賬卡(Debit Card)。它不僅僅是一張塑膠卡片,更是連接去中心化金融(DeFi)與現實世界消費的橋樑。用戶可以將加密貨幣資產,特別是存放在MetaMask等Web3錢包中的資金,直接用於全球消費。
核心概念:非託管錢包與DeFi原生的結合
Ether.fi Card最大的特色在於其**非託管(Non-Custodial)**的性質。傳統的加密貨幣卡通常要求用戶將資產存放在平台的中央化錢包中,平台掌握著用戶的私鑰。然而,Ether.fi Card允許用戶直接從自己的Web3錢包進行增值,意味著用戶在消費前,資產始終由自己掌控,符合Web3的核心精神。
此外,它與ether.fi的流動性再質押(Liquid Restaking)協議深度整合,用戶不僅能消費,還可能同時賺取質押獎勵與EigenLayer積分,實現資產的複合式增長。
與傳統信用卡、其他加密卡有何不同?
為了更清晰地理解Ether.fi Card的市場定位,以下將其與傳統信用卡及市面上其他主流加密貨幣卡進行比較:
| 功能特性 | Ether.fi Card | 傳統銀行信用卡 | 其他託管式加密卡(如幣安卡) |
|---|---|---|---|
| 資產控制權 | 用戶完全控制(非託管) | 銀行信用額度 | 平台控制(託管) |
| 資金來源 | Web3錢包、鏈上加密資產 | 銀行批核的信用額 | 存放在交易所內的加密資產 |
| 回饋機制 | 高達3%加密貨幣即時回饋 | 現金回贈、飛行里數、積分 | 需質押平台幣以獲取不同等級回饋 |
| 申請門檻 | 持有加密貨幣,通過KYC | 需提供入息證明、信貸報告(TU) | 需為平台用戶,部分需鎖倉資產 |
| DeFi整合 | 高度整合,可賺取質押收益 | 無 | 通常僅限於平台自身生態 |
從上表可見,Ether.fi Card在資產自主權和DeFi整合方面擁有顯著優勢,為追求資金透明度與收益最大化的Web3用戶提供了更理想的選擇。
延伸閱讀:深入了解不同的加密貨幣錢包
在開始使用Ether.fi Card之前,充分理解Web3錢包的運作原理至關重要。這篇文章將帶您全面評測主流錢包,並提供香港用戶專屬的安全指南。
Ether.fi Card 申辦全流程:5步完成開卡與KYC驗證
申請Ether.fi Card的過程相當直接,全程可於網上完成。只需簡單幾個步驟,即可獲取您的虛擬卡並將其添加至手機錢包開始消費。
Step-by-Step 圖文教學:從註冊到成功開卡
- **前往官方網站:**透過Ether.fi Cash官方頁面點擊申請,並使用您的電郵地址進行註冊。
- **連接Web3錢包:**系統會要求您連接一個Web3錢包,例如MetaMask。這是後續增值及管理資金的主要渠道。
- **填寫個人資料:**按要求輸入您的姓名、地址、聯絡電話等基本個人資訊。
- **完成KYC驗證:**這是申辦過程中最關鍵的一步。您需要準備身份證明文件(如香港身份證或護照)以及進行人臉識別掃描。
- **獲取虛擬卡:**KYC審核通過後(通常在幾分鐘內完成),您的虛擬Visa卡資料便會顯示在帳戶頁面,可以即時用於網上消費或綁定手機支付。
香港用戶必看:KYC身份驗證的常見問題與快速通關技巧
對於香港用戶而言,KYC過程普遍順暢,但仍有幾點需要注意:
- 📸 **證件拍攝要清晰:**確保在光線充足的環境下拍攝您的身份證明文件,避免反光或模糊,所有文字和照片必須清晰可辨。
- 🏠 **地址證明:**雖然系統未必會強制要求提供地址證明,但建議準備一份近三個月內的水電煤費單或銀行月結單備用。
- 👤 **人臉識別:**進行人臉識別時,請確保背景簡潔,並按照螢幕上的指示緩慢轉動頭部或眨眼。
如何為 Ether.fi Card 增值?Web3錢包入金與其他方式詳解
成功開卡後,下一步便是為卡片增值。Ether.fi Card支援多種主流加密貨幣,讓入金過程靈活便捷。
連接 MetaMask:將你的 Web3 錢包資產無縫轉入
最直接的方式是通過您在註冊時綁定的MetaMask錢包進行增值。登入Ether.fi Cash帳戶後,選擇「Top Up」或「增值」,系統會引導您從已連接的錢包中選擇希望轉入的加密貨幣(如USDC、ETH等)和金額。交易將在鏈上確認後,相應的美元價值便會存入您的卡中。
其他增值選項:支援的加密貨幣與鏈上轉帳教學
除了直接從已連接的錢包增值,您也可以從其他錢包或交易所將資產轉入。Ether.fi會為您的帳戶提供一個專屬的存款地址。目前支援的貨幣主要為穩定幣如USDC,並支援在多個主流區塊鏈網絡(如Ethereum、Arbitrum)上進行轉帳,用戶可根據當時的網絡費用(Gas Fee)選擇最具成本效益的鏈進行操作。
**增值提示:**在進行任何鏈上轉帳前,請務必再三確認收款地址和所選網絡是否正確,錯誤的轉帳可能導致資產永久遺失。
費用全解析與Ether.fi Card回饋最大化策略
了解任何金融工具的費用結構是至關重要的。Ether.fi Card以其透明和具競爭力的費用而受到歡迎,但仍有一些細節需要用戶留意。
隱藏成本分析:海外消費、提款與增值手續費總整理
雖然Ether.fi Card不設年費和開卡費,但在特定情況下會產生費用。以下整理了主要的費用項目:
| 費用項目 | 收費詳情 | 注意事項 |
|---|---|---|
| 年費 / 開卡費 | 全免 | – |
| 外幣交易手續費 | 約1% | 適用於所有非美元(USD)的交易,費用已包含在Visa的匯率中。 |
| ATM提款手續費 | 2% (最低$2.5美元) | 本地及海外提款均適用,且部分ATM營運商可能收取額外費用。 |
| 增值手續費 | 取決於區塊鏈網絡費用(Gas Fee) | Ether.fi本身不收取增值費用,但用戶需支付鏈上轉帳的網絡費用。 |
**注意:**儘管外幣交易手續費只有1%,但相比一些主打海外消費免手續費的傳統信用卡,仍會有少許成本。進行大額海外消費時,宜把這項因素一併考慮。
如何賺盡 3% 回饋?消費場景與獎勵上限詳解
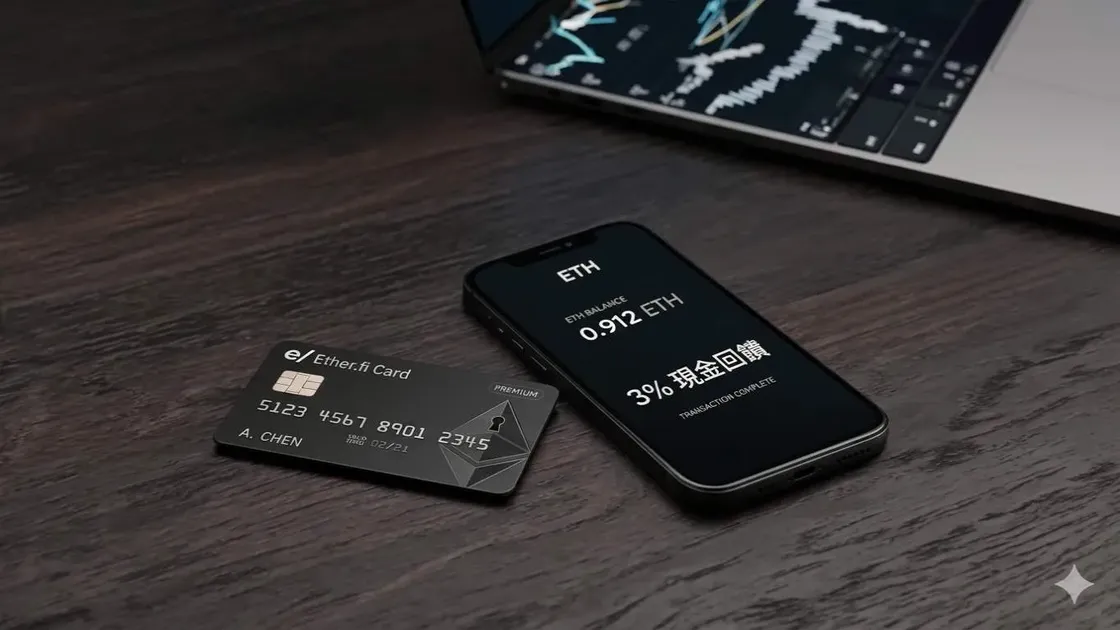
Ether.fi Card的核心吸引力之一是其高達3%的消費回饋。此回饋以SCR代幣形式即時發放至用戶的ether.fi帳戶。用戶可以隨時將SCR兌換成USDC。此回饋適用於幾乎所有類型的消費,無論是線上購物還是實體店消費,只要商戶接受Visa支付即可。讀者可透過指定連結申請,獲3%現金回贈。
最大化收益:結合 ETHFI 空投與其他獎勵活動的秘訣
要最大化您的收益,除了日常消費賺取3%回饋外,更應密切關注ether.fi的官方活動。例如,過往曾推出的ETHFI空投活動,就根據用戶的存款、消費等多維度行為進行獎勵。未來若有類似活動,用戶可透過以下策略提升收益:
- **保持帳戶活躍:**定期使用卡片進行小額消費,維持帳戶的活躍度。
- **參與DeFi協議:**將部分資金存入ether.fi的流動性再質押池,不僅能賺取基礎利率,還可能獲得額外的活動積分。
- **關注官方公告:**留意官方在社交媒體或網站上發布的最新獎勵計劃。
延伸閱讀:比較市場上其他加密貨幣卡
想知道Ether.fi Card與其他加密貨幣卡相比有何優劣?這篇文章為您提供了香港市場主流加密貨幣交易所的詳細比較,助您做出最佳選擇。
實戰教學:綁定 Apple/Google Pay 並開始你的加密貨幣支付
將Ether.fi Card的潛力完全釋放的關鍵,是將其整合到您的日常手機支付中。
綁定手機行動支付流程圖解
獲取虛擬卡資料後,您可以輕易將其加入Apple Wallet或Google Wallet:
- **打開手機錢包App:**在您的iPhone或Android手機上,打開「錢包」應用程式。
- **新增卡片:**點擊「+」號,選擇「扣賬卡或信用卡」。
- **手動輸入資料:**選擇手動輸入卡片資料,並準確填入您的Ether.fi虛擬卡號碼、到期日和安全碼(CVV)。
- **完成驗證:**根據系統提示完成驗證步驟,卡片便成功加入您的手機錢包。
香港實體與線上商戶消費實測分享
在香港,幾乎所有支援Visa感應式支付(PayWave)的商戶,都能順利使用已綁定Ether.fi Card的Apple Pay或Google Pay進行付款。無論是連鎖快餐店、超級市場,還是大型購物商場,支付體驗與使用傳統信用卡無異。線上購物方面,在支援Apple Pay/Google Pay的網站或App上,同樣可以一鍵完成支付,過程流暢。
總結:Ether.fi Card 是否值得香港用戶擁有?
總括而言,Ether.fi Card憑藉其非託管特性、高額即時回饋及與DeFi的無縫整合,無疑為香港的加密貨幣用戶提供了一個極具吸引力的支付選項。它成功地解決了資產控制權的痛點,讓用戶在享受便捷消費的同時,毋須放棄對個人資產的掌控。
快速回顧 Ether.fi Card 的核心優缺點
👍 優點
- 用戶掌握私鑰,資產自主權高
- 高達3%的即時消費回饋
- 免年費及開卡費
- 與DeFi協議整合,潛在收益高
- 全球Visa網絡,通用性強
👎 缺點
- 存在1%外幣交易手續費
- ATM提款成本較高
- 需具備Web3錢包操作知識
- 回饋以平台代幣發放,需兌換
展望未來:Web3錢包與加密貨幣支付的整合趨勢
Ether.fi Card的出現,不僅僅是多了一張加密貨幣卡,它更預示著一個重要的趨勢:Web3錢包將成為下一代的個人金融中心。未來的加密貨幣支付將不再局限於中心化平台的閉環生態,而是直接建基於用戶自主控制的錢包之上。這種模式不僅提升了安全性與透明度,更為用戶打開了通往廣闊DeFi世界的大門,讓每一筆支付都有可能成為一次投資與增值的機會。
可以。Ether.fi Card是一張Visa卡,只要商戶接受Visa支付,無論是線上還是實體店,在香港均可廣泛使用。主要限制是所有交易均以美元結算,因此港幣消費會產生約1%的外幣交易手續費。此外,卡片在受制裁或支付網絡受限的地區可能無法使用。
Ether.fi Card採用非託管模式,您的加密貨幣資產在增值前都存放在您自己的Web3錢包中,由您掌控私鑰,平台無法動用,這從根本上提高了資產安全性。卡片本身亦受Visa的保安標準保護。主要風險來自用戶自身的錢包安全管理,例如助記詞洩漏或被釣魚攻擊。
是的,消費回饋是實時的。在您完成每一筆合資格的消費後,高達3%的回饋會以SCR代幣的形式,即時存入您的ether.fi帳戶。您可以隨時在帳戶內將SCR代幣兌換成USDC,然後再用於增值卡片或轉出。
如果您的實體卡遺失,或懷疑虛擬卡資料被盜用,應立即登入您的Ether.fi Cash帳戶,使用「鎖卡」(Lock Card)功能暫停卡片的所有交易。然後,請馬上聯絡ether.fi的客戶服務尋求協助,安排後續處理或補發新卡。
*本文內容僅代表作者個人觀點,僅供參考,不構成任何專業建議。