Ether.fi Card香港評測:告別繁瑣出金?SFC監管下網購消費全解析
目錄
對香港的加密貨幣投資者而言,如何把數字資產安全、便捷地應用於日常消費,一直是核心難題。特別是在證監會(SFC)持續完善虛擬資產交易平台監管的背景下,傳統的「Crypto出金」路徑往往伴隨銀行嚴格的風控審查與時間成本。這令人聯想到,在DeFi領域備受矚目的流動性再質押協議Ether.fi,其推出的 Ether.fi Card 迅速成為市場焦點。這張與萬事達卡合作的支付卡,提供了一條全新的資產使用路徑,致力打通加密資產與現實消費的橋樑,為解決香港Crypto出金難題和實現虛擬貨幣網購,提供了新的可能性。
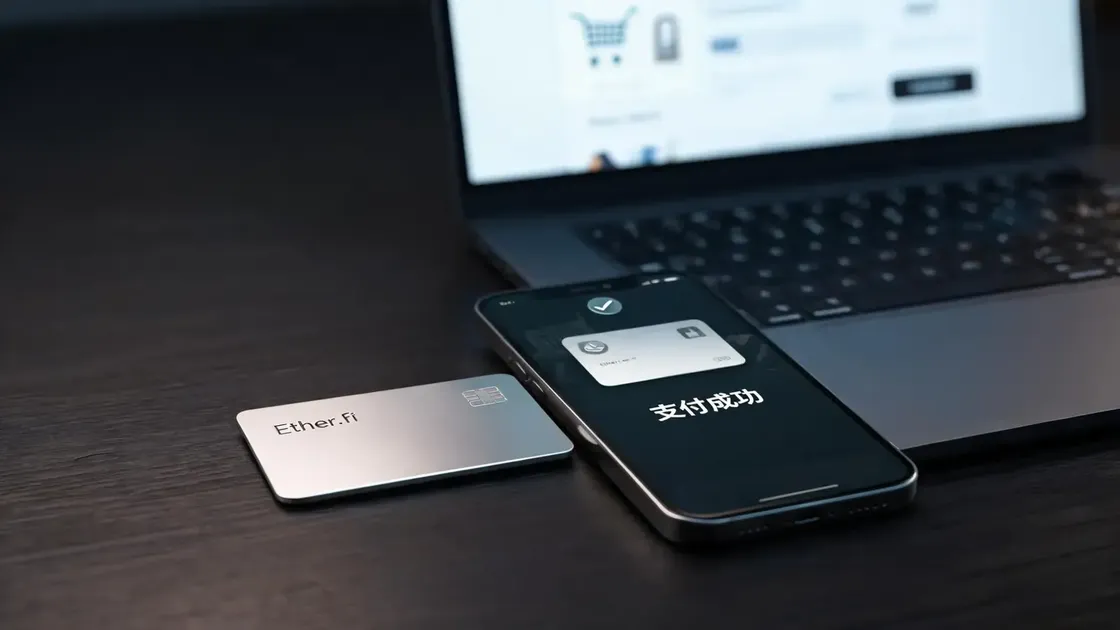
綁定手機支付前,應先確認卡片的可用額度與每日限額,以免在消費時受阻。網購時也要留意商戶的收費與匯率安排,避免額外支出。
核心要點
- DeFi原生整合:Ether.fi Card直接連結用戶的DeFi資產,實現以幣消費,無需預先賣出資產為法幣。
- 解決出金痛點:繞過傳統銀行繁瑣的出金流程,降低因大額加密貨幣交易被銀行凍結賬戶的風險。
- 兩種消費模式:提供「Direct Pay」直接支付和「Borrow Mode」抵押借貸兩種模式,滿足不同資金管理需求。
- 高額消費回饋:根據會員等級提供具吸引力的消費返現,最高可達消費金額的特定百分比。
- 香港適用性:支援綁定Apple Pay及Google Pay,方便在香港各大網上及實體商戶進行支付。
Ether.fi Card是什麼?一文看懂其運作原理
Ether.fi Card 並非傳統意義上的預付卡或信用卡,而是一張植根於去中心化金融(DeFi)生態的支付工具。它允許用戶利用其在Ether.fi協議中的資產(如eETH、weETH等)作為消費力來源或抵押品,在全球接受萬事達卡的商戶進行支付。
DeFi原生支付卡:與傳統銀行卡、交易所卡有何不同?
要理解Ether.fi Card的獨特性,可從以下三者的比較入手:
| 卡片類型 | 資產來源 | 運作核心 | 優勢 | 限制 |
|---|---|---|---|---|
| 傳統銀行卡 | 銀行賬戶中的港幣存款 | 中心化銀行系統(SWIFT, FPS) | 監管清晰,廣泛接受 | 與加密資產脫鉤,出金需經嚴格審查 |
| 中心化交易所卡 | 交易所賬戶內的加密貨幣 | 由交易所託管資產並兌換為法幣 | 相對便捷,適合新手 | 資產由交易所控制,存在中心化風險 |
| Ether.fi Card (DeFi卡) | 用戶自持的非託管錢包資產 | 智能合約,用戶掌握私鑰 | 資產自主權高,去中心化 | 操作較複雜,需理解DeFi概念及風險 |
兩種消費模式解析:Direct Pay vs. Borrow Mode 如何選擇
Ether.fi Card 提供兩種靈活的消費模式,用戶可根據自身財務狀況和投資策略選擇:
- Direct Pay(直接支付模式):此模式下,用戶可直接使用其錢包中的穩定幣(如USDC)進行支付。當交易發生時,系統會自動從用戶的賬戶扣除相應數量的USDC。這適合希望直接消費現有穩定幣資產的用戶,操作簡單直接。
- Borrow Mode(抵押借貸模式):用戶可以將其在Ether.fi中的生息資產(如eETH)作為抵押品,借入USDC進行消費。這意味著用戶無需賣出其核心的以太坊質押資產,即可獲得流動性。這種模式適合長期看好ETH價值,但短期需要消費資金的投資者。
💡 如何選擇?
若您持有足夠的穩定幣並希望簡化操作,Direct Pay 是理想選擇。若您希望在不影響長期投資的前提下活用資產價值,則可考慮 Borrow Mode,但需注意後述的清算風險。
非託管設計對香港用戶的資產安全意義
「Not your keys, not your coins」是加密世界的金科玉律。Ether.fi Card採用非託管(Non-custodial)設計,意味著用戶的資產始終存放在自己的錢包中,私鑰由自己掌控。相比將資產存放在中心化交易所,這種設計極大程度上提升了資產的安全性,避免了因交易所倒閉、被盜或政策風險而導致的資產損失,這對於日益重視資產安全的香港用戶尤為重要。
告別T+2!Ether.fi Card如何解決香港Crypto出金消費痛點?
傳統的加密貨幣出金流程,對於許多香港投資者來說,是一段充滿不確定性的等待。從交易所賣出加密貨幣,再透過電匯或轉數快(FPS)轉賬至本地銀行,整個過程充滿挑戰。
傳統出金流程的挑戰:銀行風控、時間成本與手續費
- 銀行風控嚴格:香港金融機構對來源不明的大額資金極為敏感。來自加密貨幣交易所的款項,尤其是頻繁或大額的,容易觸發銀行的反洗錢(AML)警報,輕則要求提供資金來源證明,重則可能導致賬戶被暫時凍結甚至關閉。
- 時間與機會成本:出金過程往往不是即時的。賣幣、提現到賬,整個流程可能需要數小時甚至數個工作日(T+2),在瞬息萬變的市場中,這可能錯失投資良機。
- 多重手續費:從交易平台的交易費、提現費,到銀行可能收取的中介費或電匯費,層層疊加的費用會侵蝕投資者的利潤。
「以幣消費」新模式:無需賣幣,直接動用資產價值進行消費
Ether.fi Card 正是為了解決以上痛點而生。它創建了一種「以幣消費」的全新模式,核心優勢在於將「出金」和「消費」兩個環節合二為一。用戶無需再經歷「賣幣 -> 提現 -> 消費」的漫長鏈條,而是可以直接使用加密資產的價值進行支付。這不僅極大提升了效率,更從根本上規避了與傳統銀行體系直接進行大額法幣交互的風控風險。
這種模式的變革性在於,它將加密資產從純粹的「投機品」轉變為具備實用支付功能的「流動資產」,真正實現了Web3與日常生活的無縫對接。
香港實測:從申請到虛擬貨幣網購完整教學
對於持有香港身份證(HKID)的用戶,申請Ether.fi Card的流程相對簡便,無需繁瑣的地址證明文件。
申請資格與流程:HKID持有人5分鐘開卡指南
- 訪問官網:前往 Ether.fi Card 官方頁面。
- 連接錢包:點擊申請,並連接您的非託管錢包(如MetaMask)。
- 身份驗證(KYC):根據指示完成身份驗證流程。通常需要上傳香港身份證件及進行人臉識別。整個過程自動化程度高,順利的話可在5分鐘內完成。
- 獲取虛擬卡:驗證通過後,即可立即獲得虛擬卡資料(卡號、有效期、CVV),並將其添加至電子錢包。
增值與入金方式:支援哪些加密資產作為抵押品?
Ether.fi Card主要圍繞其生態系統內的資產運作。用戶可以:
- 存入USDC:直接轉入USDC至您的賬戶,用於「Direct Pay」模式。
- 使用Ether.fi資產:您在Ether.fi協議中持有的資產,如eETH(原生流動性再質押代幣)或weETH(包裹的eETH),可自動被識別為「Borrow Mode」的抵押品。
🆕 差異化亮點:實戰綁定Apple Pay / Google Pay在香港熱門網店消費
Ether.fi Card的一大亮點,是與主流流動支付工具無縫整合。用戶取得虛擬卡後,可輕鬆綁定Apple Pay或Google Pay。這意味著無論是在HKTVmall、foodpanda等本地熱門電商平台進行虛擬貨幣網購,還是在接受感應式支付的實體店,都能輕鬆付款,體驗與傳統信用卡無異。
成本與回饋效益分析:這張卡划算嗎?
評估一張卡的價值,除了便利性,成本與回饋是關鍵的考量因素。
完整費用結構:年費、交易費、ATM提款費全覽
在申請前,務必了解其費用結構。雖然具體費用可能隨政策調整,但通常包括以下幾項(請以官方最新公佈為準):
- 開卡費:虛擬卡和實體卡的申請費用可能不同。
- 年費:部分高級別卡片可能設有年費,或以持有特定資產作為豁免條件。
- 交易手續費:進行消費時,可能會有一個固定的百分比作為交易費用。
- 外匯費用:若以港幣等非法定貨幣消費,會產生匯率轉換費用。
- ATM提款費:使用實體卡在ATM提取現金會收取一定費用。
三層會員返現率拆解:Core, Luxe, Pinnacle權益比較
Ether.fi Card設有分級會員制度,提供不同的消費返現率和權益。級別通常與用戶在Ether.fi生態中的資產規模或質押量掛鉤:
- Core Tier:入門級別,提供基礎的消費返現。
- Luxe Tier:中等級別,返現率更高,可能附帶額外權益。
- Pinnacle Tier:最高級別,為深度參與者提供最具吸引力的返現比例及專屬服務。
用戶應根據自己的資產規模評估可達到的會員等級,從而判斷其實際回饋效益。
潛在成本:LTV清算風險與港幣消費匯率差價
**特別注意:**若使用「Borrow Mode」,需密切關注貸款價值比(Loan-to-Value, LTV)。如果您的抵押品(如eETH)價值因市場波動而大幅下跌,導致LTV超過清算閾值,您的抵押品將面臨被系統自動出售以償還貸款的風險。此外,所有交易均以USDC結算,港幣消費會涉及匯率轉換,其中的差價也是一項隱性成本。
香港市場主流加密卡對比:Ether.fi vs RedotPay vs Crypto.com
為了更全面地評估Ether.fi Card,我們將其與香港市場上另外兩款較受歡迎的加密貨幣卡——RedotPay和Crypto.com卡進行橫向比較。
| 特性 | Ether.fi Card | RedotPay Card | Crypto.com Visa Card |
|---|---|---|---|
| 卡片性質 | DeFi借記/信用卡(萬事達) | 中心化預付卡(Visa) | 中心化預付卡(Visa) |
| 資產管理 | 非託管,用戶自持資產 | 需存入資金至RedotPay賬戶 | 需存入資金及質押CRO代幣 |
| 主要費用 | 開卡費、交易費、外匯費 | 開卡費(約10 USD)、 交易費、ATM提款費 | 年費(視級別)、ATM提款費 |
| 回饋機制 | 分級消費返現 | 無直接消費返現 | 質押CRO代幣享1%-5% CRO返現 |
| 生態整合 | 深度整合Ether.fi再質押生態 | 獨立平台,支援主流幣種 | 深度整合Crypto.com生態系統 |
| 適合人群 | DeFi資深玩家,尋求資產自主權和高階玩法 | 加密新手,尋求簡單直接的充值消費體驗 | 平台生態用戶,願意質押CRO換取福利 |
結論
總結而言,Ether.fi Card為香港的DeFi用戶提供了一個極具吸引力的解決方案,有效地應對了「香港Crypto出金」在消費層面的障礙。它透過創新的DeFi原生模式,讓用戶無需出售核心資產即可進行「虛擬貨幣網購」和日常支付,最大化資產的靈活性和自主權。儘管其高階玩法和潛在回饋是巨大優勢,但使用者必須充分了解其費用結構,特別是「Borrow Mode」下的抵押品清算風險。對於熟悉DeFi操作的投資者而言,這無疑是一把強大的金融工具;但對於新手,則建議從更簡單的中心化平台卡入手,待充分理解風險後再作考慮。
在香港使用Ether.fi Card進行消費是合法的,其性質類似於使用海外發行的扣賬卡或信用卡。然而,Ether.fi作為一個去中心化協議,其發卡主體及運營模式並非直接受香港證監會(SFC)監管的持牌機構。用戶需自行承擔使用去中心化金融服務的相關風險。
根據目前的申請流程,針對香港用戶,通常僅需提供有效的香港身份證(HKID)進行身份驗證(KYC),一般無需提供傳統的水電煤單等地址證明文件,簡化了開卡流程。
這是在使用「Borrow Mode」時的主要風險。如果您的抵押品(如eETH)市值下跌,導致您的貸款價值比(LTV)觸及預設的清算線,系統將會自動出售部分或全部抵押品來償還您的借款,這可能導致您永久性地損失資產。因此,保持一個健康的LTV水平至關重要。
申請並通過驗證後,您會立即獲得虛擬卡,可以添加到Apple Pay或Google Pay使用。實體卡的製作和郵寄時間會因地區而異,通常需要數週不等。建議留意官方發出的郵寄通知以獲取具體的運送時間。
*本文內容僅代表作者個人觀點,僅供參考,不構成任何專業建議。