Ether.fi Card深度評測:香港用戶必看Crypto Visa卡的安全與資產託管解析
目錄
在加密貨幣日益融入日常消費的趨勢下,如何平衡便捷支付與資產安全,成為許多香港用戶的核心難題。市面上多數加密貨幣支付卡(Crypto Visa卡)採用託管模式,資產的控制權實際上掌握在發行方手中,這無疑增加了中心化風險。這也令人聯想到,流動性再質押協議龍頭Ether.fi推出的「ether.fi Cash」Visa卡,正是為了回應這些疑慮。這張卡主打「非託管」模式,把資產的完全控制權交還用戶,直接挑戰了傳統中心化Crypto Visa卡的市場格局,並引發關於加密貨幣安全與資產託管的新一輪討論。
選擇任何加密支付卡前,先弄清楚資產是由誰保管,以及私鑰或助記詞由誰掌握。非託管雖然提高自主權,但也意味著妥善保管私鑰的責任落在用戶身上。
Ether.fi Card 核心要點
- **真正非託管:**用戶透過個人錢包直接控制鏈上資產,資金無需預先存入中心化平台。
- **高額回贈:**點擊專屬連結申請,消費可享高達 3% 的獎勵,具體回贈率視會員等級而定。
- **資產增值:**存入的穩定幣(USDC)將自動轉換為生息代幣 LiquidUSD,在不消費時也能賺取約 10% 的年化收益。
- **全球通用:**支援 Visa 網絡,可綁定 Apple Pay 及 Google Pay,線上線下消費暢通無阻。
- **靈活支付:**支援多種主流加密資產,提供更大的支付彈性。
什麼是 Ether.fi Card?一張真正由你掌控的 Crypto Visa 卡
Ether.fi Card,官方名稱為「ether.fi Cash」,並非一張傳統意義上的信用卡或扣賬卡。它是一張直接與用戶的非託管錢包關聯的 Crypto Visa 卡。這意味著消費時的資金是從用戶自己的鏈上錢包扣除,而非由一個中心化機構託管和劃撥。這種設計從根本上提升了用戶的資產自主權與安全性,是其與市場上其他產品最核心的區別。
Ether.fi 項目背景:從流動性再質押龍頭到支付解決方案
Ether.fi 本身是以太坊生態中領先的流動性再質押協議(Liquid Restaking Protocol),管理著數十億美元的資產。基於其在去中心化金融(DeFi)領域的深厚基礎,Ether.fi 將業務延伸至支付領域,旨在打通 DeFi 收益與現實世界消費之間的壁壘。推出 Ether.fi Card,是其構建一個完整 DeFi 生態閉環的關鍵一步,讓用戶的鏈上資產能無縫地用於日常開支。
核心運作原理:鏈上資產如何無縫連接全球 Visa 網絡?
Ether.fi Card 的運作模式極具創新性。用戶將指定的穩定幣(如 USDC)存入由智能合約控制的金庫(Vault),這些資金隨即被轉換為能夠產生收益的 LiquidUSD。當用戶進行消費時,支付請求會透過 Visa 網絡傳遞至 Ether.fi 的系統,智能合約會即時出售等值的 LiquidUSD 以完成支付。整個過程在鏈上進行,資金始終處於用戶控制的錢包體系內,實現了去中心化金融與傳統支付網絡的巧妙結合。
會員等級與權益總覽
為了滿足不同用戶的需求,Ether.fi Card 設立了三種會員等級,提供不同的權益與回贈率。用戶可以根據自己的資產規模和消費習慣選擇合適的等級:
| 會員等級 | 要求 | 消費回贈 | 其他權益 |
|---|---|---|---|
| Core | 向金庫(Vault)存入 $250 USDC | 1% | 基本卡片權益 |
| Luxe | 向金庫(Vault)存入 $20,000 USDC | 2% | 金屬卡、機場貴賓室服務 |
| Pinnacle | 向金庫(Vault)存入 $100,000 USDC | 3% | 金屬卡、機場貴賓室、全球禮賓服務 |
剖析核心優勢:為何 Ether.fi Card 在香港市場備受關注?
儘管 Ether.fi Card 目前主要在美國市場推出,並計劃全球擴展,但其獨特的產品設計已引起香港加密貨幣社群的高度關注。其核心優勢完美契合了本地用戶對高收益、高自主性金融工具的追求。
高達 3% 消費回贈 + 10% 年化收益的雙重激勵
Ether.fi Card 最大的吸引力在於其「消費即賺錢,不消費也賺錢」的雙重收益模式。最高 3% 的消費回贈在市場上已具備相當競爭力。更重要的是,存放在卡內用於支付的 USDC 會自動轉換為 LiquidUSD,根據官方資料,用戶可享受約 10% 的年化收益率(APY)。這意味著備用資金不再是閒置資產,而是持續創造被動收入的工具,徹底顛覆了傳統扣賬卡的資金效益模式。
綁定 Apple Pay / Google Pay:日常消費實測與場景分析
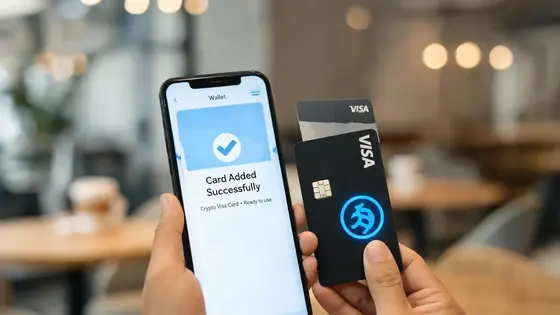
在數字支付極為普及的香港,與主流移動支付工具的兼容性至關重要。Ether.fi Card 全面支援 Apple Pay 和 Google Pay,用戶可以輕鬆將其添加至手機錢包。無論是在連鎖咖啡店、超市購物,還是網上消費,只要接受 Visa 的地方,都可以透過手機感應或線上輸入卡片資料完成支付,使用體驗與傳統銀行卡無異,極大地方便了日常使用。
支援多種加密資產:從 ETH、BTC 到穩定幣的靈活支付
除了以 USDC 作為主要支付儲備金,Ether.fi Card 還計劃支援更多主流加密資產,如以太幣(ETH)、比特幣(BTC)及其他穩定幣。這為用戶提供了極大的靈活性,可以根據市場狀況和個人資產配置,選擇不同的加密貨幣進行消費,無需預先進行繁瑣的兌換操作。
深度解析「非託管」如何保障你的加密貨幣安全
對於加密資產持有者而言,「安全」永遠是第一位的。Ether.fi Card 的「非託管」(Self-Custody)模式,正是其在加密貨幣安全方面最為突出的亮點。
「你的鑰匙,你的資產」:詳解非託管錢包的安全性
「Not your keys, not your coins」(不是你的私鑰,就不是你的資產)是加密世界的一句金科玉律。所謂非託管錢包,指的是私鑰由用戶自己獨立保管,資產的控制權完全掌握在用戶手中。與將資產存放在中心化交易所不同,使用非託管錢包可以避免因交易所倒閉、被盜或政策監管等問題導致的資產損失風險。Ether.fi Card 正是建立在這一原則之上,確保用戶的資金安全。
對比傳統託管型 Crypto 卡:資產託管風險在哪裡?
市面上大部分Crypto Visa卡,例如Crypto.com發行的卡片,都屬於「託管型」。用戶需要先把加密貨幣存入平台的中央錢包,消費時再由平台代為處理資產兌換和結算。這種模式的主要風險在於:
- **單點故障風險:**若平台遭遇黑客攻擊或經營不善,用戶的資產可能血本無歸。
- **資產凍結風險:**在某些情況下,平台有權凍結用戶賬戶,導致資產無法動用。
- **透明度不足:**用戶無法實時監察平台如何保管和運用自己的資產。
相比之下,Ether.fi Card 的非託管模式,通過智能合約將這些風險降至最低,為用戶提供了更高等級的加密貨幣安全保障。
Ether.fi Card 的安全機制:智能合約、多簽與鏈上透明度
Ether.fi Card 的安全性由多層機制保障。首先,所有資金都由經過嚴格審計的智能合約管理,代碼邏輯公開透明,可供任何人查驗。其次,其底層錢包技術(由 Rabin Wallet 提供)可能涉及多重簽名(Multi-sig)等先進技術,防止單點私鑰洩露造成災難性後果。最後,所有交易和資金流動都在區塊鏈上記錄,確保了操作的高度透明度和可追溯性。
香港用戶實戰指南:從申請到首次消費全流程
雖然 Ether.fi Card 尚未正式登陸香港,但我們可以參考其在美國的申請流程,為未來的開放做好準備。整個過程預計將會相當簡潔,全程線上完成。
5步完成開卡申請:身份驗證(KYC)與錢包連接教學
- **訪問官網:**前往 Ether.fi 官方網站的 Card 頁面。
- **連接錢包:**點擊申請,並連接你的非託管錢包(如 MetaMask)。
- **完成KYC:**根據要求提交身份證明文件,完成「認識你的客戶」(KYC)驗證。這是符合金融監管的必要步驟。
- **存入資金:**驗證通過後,根據指引將指定金額的 USDC 存入卡片關聯的智能合約金庫。
- **獲取卡片資訊:**完成存款後,即可在線上儀表板獲取虛擬卡號、有效期和安全碼,並將其添加至 Apple Pay 或 Google Pay 開始使用。
入金與資產管理:如何將 USDC 存入並賺取 LiquidUSD 收益
用戶可隨時通過連接的錢包向 Ether.fi Card 的金庫增加或提取 USDC。存入的 USDC 會自動按 1:1 的比例鑄造為 LiquidUSD,並開始累積利息。儀表板會實時顯示你的 LiquidUSD 餘額和累計收益,資產狀況一目了然。
完整費率結構解析:年費、交易費、提款費用一覽
根據目前已公佈的資訊,Ether.fi Card 的費率結構相當有競爭力。官方強調無年費、無外匯交易費用。然而,用戶仍需注意可能存在的區塊鏈網絡費用(Gas Fee)以及ATM提款的潛在費用。詳細的費率表應以官方最終公佈為準。
Ether.fi Card vs 香港市場其他支付選項
要評估 Ether.fi Card 的價值,最好的方法是將其與香港市場上現有的主流支付卡進行比較,包括傳統的加密貨幣卡和本地虛擬銀行卡。
| 功能特性 | Ether.fi Card | 傳統 Crypto 卡 (如 Crypto.com) | 虛擬銀行卡 (如 ZA Card, Mox) |
|---|---|---|---|
| 資產託管模式 | 非託管 (Self-Custody) | 託管 (Custodial) | 銀行託管 (港元) |
| 資產控制權 | 用戶完全控制 | 平台控制 | 銀行控制 |
| 消費回贈 | 3%(經 專屬連結申請) | 視乎質押等級和代幣價格 | 通常為 1% – 2%,有上限或指定商戶 |
| 閒置資金收益 | 約 10% APY (LiquidUSD) | 部分平台提供,需存入指定理財戶口 | 活期存款利息 (通常 < 2%) |
| 主要風險 | 智能合約風險、個人私鑰管理 | 平台倒閉、黑客攻擊、資產凍結 | 銀行體系風險 (受存款保障) |
| 適合用戶 | 重視資產主權、熟悉DeFi的用戶 | 尋求便捷、接受中心化平台的用戶 | 偏好傳統金融、低風險的用戶 |
如何選擇?根據你的消費習慣與風險偏好
選擇哪種卡取決於個人的需求和對風險的理解:
- 如果你是加密貨幣的堅定持有者,極度重視資產安全和控制權,並希望在消費的同時獲得 DeFi 級別的收益,那麼 Ether.fi Card 無疑是理想之選。
- 如果你追求簡單直接的加密貨幣消費體驗,不介意將資產託管於大型平台以換取便利,傳統的 Crypto 卡可能是更直接的選擇。
- 如果你對加密貨幣的波動性和風險持保守態度,只想在傳統金融框架內尋求最佳的消費回贈,本地虛擬銀行卡則更為穩妥。
總結而言,Ether.fi Card 憑藉其「非託管」的特性,完美結合了高額消費回贈與用戶對資產安全的終極追求。它不僅是一張功能強大的 Crypto Visa 卡,更代表了未來去中心化金融融入日常生活的趨勢。對於重視加密貨幣安全、追求更高收益,並希望完全掌控個人資產的香港用戶來說,Ether.fi Card 無疑是 2026 年一個極具吸引力的選擇。
在香港,使用加密貨幣進行支付本身並不違法。然而,所有金融服務都需遵循本地的監管法規。Ether.fi Card 的發行需要與持牌機構合作,並對用戶進行 KYC 驗證,以確保符合反洗錢(AML)等規定。待其正式在香港推出時,應會遵循所有必要的合規流程。
消費回贈通常會以 Ether.fi 的平台積分或其原生代幣的形式發放。這些獎勵會直接存入用戶的關聯錢包中,用戶可以選擇持有、兌換成其他加密貨幣或再次用於消費。具體的發放形式和週期將由官方公佈。
非常安全。由於是非託管錢包,即使手機遺失,只要你妥善保管好錢包的助記詞(Seed Phrase)或私鑰,就可以在任何新設備上恢復你的錢包和所有資產。卡片本身不儲存私鑰。你可以立即透過網頁凍結卡片支付功能,而鏈上資產安然無恙。
根據 Ether.fi 官方目前公佈的資訊,此卡沒有年費。這使其在成本上相對於許多傳統銀行的高端信用卡更具優勢。但建議用戶在申請前,再次確認官方最新的費用條款。
*本文內容僅代表作者個人觀點,僅供參考,不構成任何專業建議。