里數信用卡邊張好?2026 Asia Miles及Avios五大信用卡組合比較
目錄
不少熱衷旅遊的港人,都會思考里數信用卡邊張好,希望透過日常消費累積里數,兌換心儀已久的機票。然而,近年航空公司頻繁調整里數計劃,對精明的消費者來說無疑是一大挑戰。
選擇里數卡時,應留意積分兌換率、有效期及航空公司的燃油附加費等額外成本。不同里數計劃的兌換規則常有變動,申請前宜查閱最新資料。
這不禁令人聯想到近期市場熱議的國泰航空調整「亞洲萬里通」(Asia Miles)兌換表,部分熱門航線所需里數增加,使得如何選擇一張具備高里數回贈及靈活性的信用卡變得至關重要。面對變幻莫測的市場,現在正是重新審視並優化您手上 Asia Miles 信用卡組合的最佳時機。
在里數價值浮動的時代,單靠一張「神卡」已不足以應對。建立一個靈活、個人化的信用卡組合,結合不同航空聯盟的里數計劃,才是最大化回贈的致勝關鍵。
2026里數信用卡新形勢:航空公司改制下如何揀卡?
近年,全球多家航空公司均對其飛行常客獎勵計劃作出調整,這已成為業界趨勢。這些調整往往意味著里數價值的變相「貶值」,即兌換同樣的機票或服務需要比以往更多的里數。
了解這些變動的背後原因,有助我們作出更明智的信用卡選擇。
剖析國泰「亞洲萬里通」新制:哪些航線受影響最大?
以國泰航空近期的「亞洲萬里通」改制為例,其調整主要反映了航線的市場需求和營運成本。一些深受港人喜愛的短途旅遊熱點,如東京、大阪、曼谷等,其經濟艙及商務艙的兌換里數均錄得顯著升幅。
例如,香港來回東京的經濟艙機票,所需里數或由20,000增加至25,000,升幅達25%。這直接影響到以短途旅遊為主的用戶,其里數累積成本大幅增加。
**💡 應對策略:**面對心儀航線里數要求提高,消費者應優先考慮具備較低里數兌換率(例如本地簽賬 HK$4 = 1里)及提供多元化里數轉換選項(如Avios)的信用卡,以分散風險。
里數貶值成趨勢?評估手上信用卡是否應繼續持有
里數貶值並非單一事件,而是全球航空業的普遍現象。航空公司透過調整兌換率來管理其負債(未兌換的里數)及提升盈利能力。因此,消費者不應再將里數視為永久保值的資產。
評估一張里數卡是否值得繼續持有,應考慮以下幾點:
- **回贈率:**在新的兌換標準下,您的簽賬回贈率是否仍然具競爭力?
- **兌換彈性:**信用卡積分是否可以轉換至多於一個飛行常客計劃?(例如可轉至Asia Miles及Avios)
- **其他禮遇:**除了里數,信用卡是否提供機場貴賓室、旅遊保險等實用福利?
- **年費成本:**信用卡的年費是否能透過其提供的回贈及禮遇所抵銷?
若答案多為否定,或許是時候尋找新的替代方案,甚至考慮轉投現金回贈信用卡的懷抱。
熱門里數信用卡大比拼(Asia Miles vs Avios)
香港的里數信用卡市場主要由兩大陣營主導:寰宇一家(Oneworld)的「亞洲萬里通」(Asia Miles)和國際航空集團(IAG)的「Avios」。了解兩者的特性及比較各卡的迎新優惠與回贈,是選擇的關鍵。
主攻「亞洲萬里通」Asia Miles 信用卡推薦
Asia Miles 作為國泰航空的獎勵計劃,在香港擁有龐大的合作夥伴網絡,從零售、餐飲到網上購物都可輕易儲分。
對於經常乘搭國泰及寰宇一家航班的用戶而言,以下信用卡值得關注:
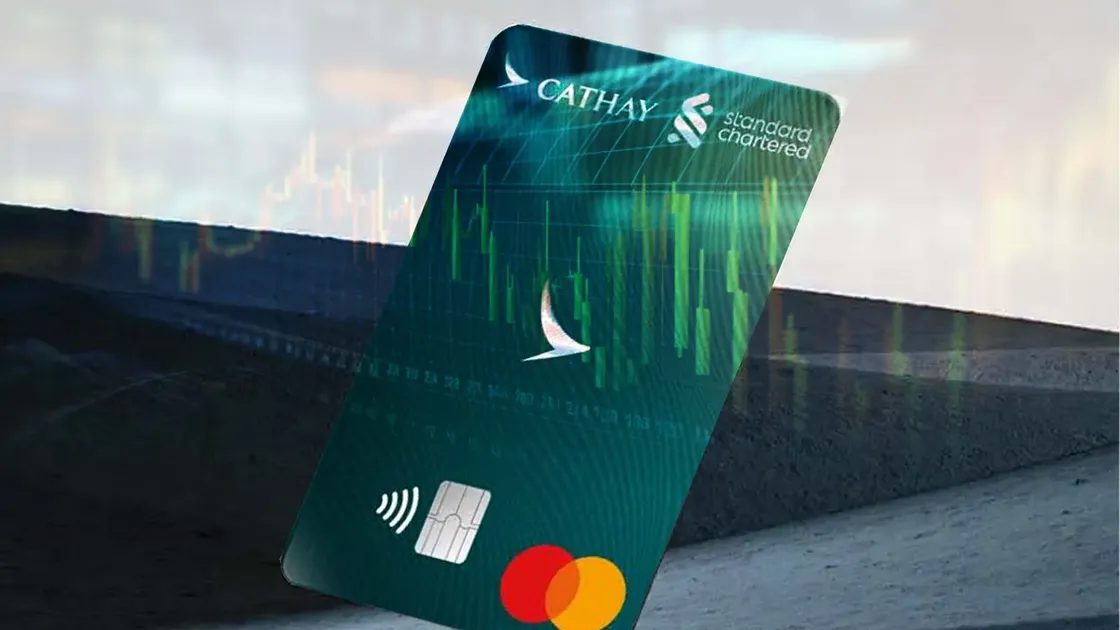
渣打國泰萬事達卡
被譽為「國泰官卡」,是儲Asia Miles最直接的選擇。其最大優勢是食肆、網上及海外簽賬享低至 HK$4 = 1里 的兌換率,並且會自動轉換里數,免卻手續費。迎新優惠通常非常豐厚,適合Asia Miles的忠實粉絲。
美國運通Explorer®信用卡
AE Explorer信用卡積分靈活,可兌換包括Asia Miles在內的多個飛行里數計劃。其積分永久有效,給予用戶極大彈性。每年提供8次環亞機場貴賓候機室服務,適合追求旅遊體驗的用戶。
靈活兌換「Avios」信用卡推薦
Avios是英國航空、卡塔爾航空等公司的里數單位,其優勢在於兌換短途航線(如香港去台北、河內)時所需里數較少,且稅項通常較低。對於希望靈活規劃短途旅行的用戶,Avios極具吸引力。
HSBC EveryMile 信用卡
作為市場上少數能直接賺取Avios的信用卡之一,HSBC EveryMile在指定日常消費商戶簽賬可享 HK$2 = 1里 的高回贈率。其積分亦可兌換Asia Miles,真正做到「進可攻、退可守」。此外,此卡提供每年6次免費環亞機場貴賓室服務,性價比高。
Citibank PremierMiles 信用卡
Citibank的積分同樣以靈活性見稱,可兌換多達12個飛行里數計劃,包括Asia Miles及Avios。雖然日常回贈率不算最頂尖,但其迎新優惠吸引,並且積分不設限期。憑卡同樣可免費享用機場貴賓室服務,適合不想被單一里數計劃捆綁的「多修」玩家。
各卡迎新優惠、年薪及回贈率總覽表
| 信用卡 | 迎新優惠 (截至2026年) | 本地簽賬回贈 | 海外/指定簽賬回贈 | 年薪要求 | 年費 |
|---|---|---|---|---|---|
| 渣打國泰萬事達卡 | 高達 100,000 里數 (視乎消費額) | HK$6 = 1 里 | HK$4 = 1 里 (食肆/網購) | HK$96,000 | HK$2,000 (首年豁免) |
| HSBC EveryMile 信用卡 | 高達 40,000 里數 (需符合簽賬要求) | HK$5 = 1 里 | HK$2 = 1 里 (指定商戶) | HK$240,000 | HK$2,000 (首年豁免) |
| 美國運通Explorer®信用卡 | 高達 HK$3,000 簽賬回贈 (可換里數) | HK$6 = 1 里 | HK$4 = 1 里 (指定航空公司/旅遊網站) | HK$300,000 | HK$1,800 (首年豁免) |
| Citibank PremierMiles 信用卡 | 高達 20,000 里數 (需符合簽賬要求) | HK$8 = 1 里 | HK$4 = 1 里 | HK$120,000 | HK$1,800 (首年豁免) |
註:以上迎新優惠及年費豁免條件為市場普遍情況,最新資訊請以各大銀行官方公佈為準。
🆕 建立你的個人化信用卡組合
要解答「里數信用卡邊張好」的終極問題,答案往往不是單一的。高手們早已不滿足於一卡走天涯,而是根據自身情況建立一個高效的信用卡組合,將每分錢的消費潛力發揮到極致。
📊 分析你的消費習慣
檢視你過去三個月的月結單,找出最大的消費類別。你是「美食家」、「網購達人」還是「旅遊愛好者」?
- **餐飲為主:**可主力使用渣打國泰萬事達卡 (HK$4=1里)。
- **網購/外賣平台:**HSBC EveryMile 在指定商戶可達HK$2=1里。
- **旅遊消費:**AE Explorer在指定航空公司網站消費回贈更佳。
💡 新手入門 vs 進階玩家
新手:建議從一張靈活、門檻較低的卡開始,例如AE Explorer或Citibank PremierMiles,其積分不會過期,並可兌換多家里數計劃,讓你先熟悉里數世界。
**進階玩家:**可以建立一個「主力 + 輔助」的組合。例如以渣打國泰卡作為儲Asia Miles的主力,再配搭HSBC EveryMile儲Avios,應對不同航線的兌換需求。
✈️ 避開兌換陷阱
儲夠里數只是第一步,成功兌換機票才是終點。許多新手會忽略「可兌換機位」(Award Seat)的供應量是有限的,尤其在旺季。建議提早規劃,並善用航空公司的官方網站查詢機位。
同時,兌換機票時仍需支付機場稅、燃油附加費等雜費,預算時必須將此計算在內。想了解最新的機位狀況,可直接瀏覽國泰航空的兌換機票網站。
里數卡 vs 現金回贈卡:邊種更適合你?
在里數貶值的陰霾下,不少人會猶豫應否轉用更直接的現金回贈信用卡。這沒有絕對的答案,完全取決於你的個人目標和消費模式。
一年飛一次或以下:現金回贈或更划算
如果你的旅遊頻率不高,或者消費額難以在里數過期前儲夠一張機票,那麼現金回贈信用卡可能是更明智的選擇。現金回贈直接、簡單,沒有兌換機位的煩惱,回贈所得可直接用於抵銷簽賬額,靈活性更高。
商務旅客/家庭旅遊:里數卡換商務艙的巨大價值
里數的最大魅力,在於能以較低成本「槓桿」出高價值體驗,尤其是兌換商務或頭等艙機票。一張價值HK$40,000的長途商務艙機票,可能只需約100,000里數便能兌換。
若以簽賬額計算(假設HK$5=1里),成本約為HK$500,000的消費。對於有能力進行大額消費的商務旅客或計劃家庭旅行的用戶來說,其潛在回報遠超現金回贈。
**風險提示:**里數的價值並非固定。在決定全力儲里數前,必須有心理準備,航空公司隨時可能更改兌換規則,影響你的最終回報。
里數信用卡常見問題
入門級的里數信用卡年薪要求一般約為HK$96,000至HK$150,000。而一些提供較多禮遇(如無限次使用貴賓室)的高階卡,年薪要求可能在HK$240,000至HK$360,000或以上。
迎新里數通常在您完成所有簽賬要求後的2至3個月內存入您的信用卡積分戶口或直接轉入您的飛行里數賬戶。具體時間因應不同銀行政策而異,建議細閱迎新優惠的條款與細則。
視乎信用卡而定。部分信用卡(如渣打國泰卡)會自動轉換里數,不收費用。而大部分銀行積分轉換則需要按次或按年收取手續費,費用由HK$100至HK$300不等。但部分高階卡或銀行特選客戶可獲豁免。
大部分里數計劃都有有效期。「亞洲萬里通」的里數只要賬戶維持有效(即18個月內有里數存入或兌換),里數便不會過期。
Avios的有效期同樣為36個月,期間只要有任何里數活動即可延長。而信用卡積分則視乎銀行,部分積分設有2-3年有效期,部分則永久有效。
結論
總結2026年的形勢,要決定里數信用卡邊張好,關鍵已從尋找單一「神卡」轉變為策略性地建立一個個人化的信用卡組合。
在航空公司頻繁改制、里數價值浮動的大環境下,同時持有能賺取Asia Miles和Avios的信用卡,能有效分散風險並抓住不同兌換機會。新手應從靈活性高的卡入手,而進階玩家則可根據消費習慣配置主力與輔助卡。
最終,時刻關注各大銀行的迎新優惠和長期里數回贈率,並結合自身的旅遊目標,才能在這場里數遊戲中保持領先,成為真正的贏家。
*本文內容僅代表作者個人觀點,僅供參考,不構成任何專業建議。